
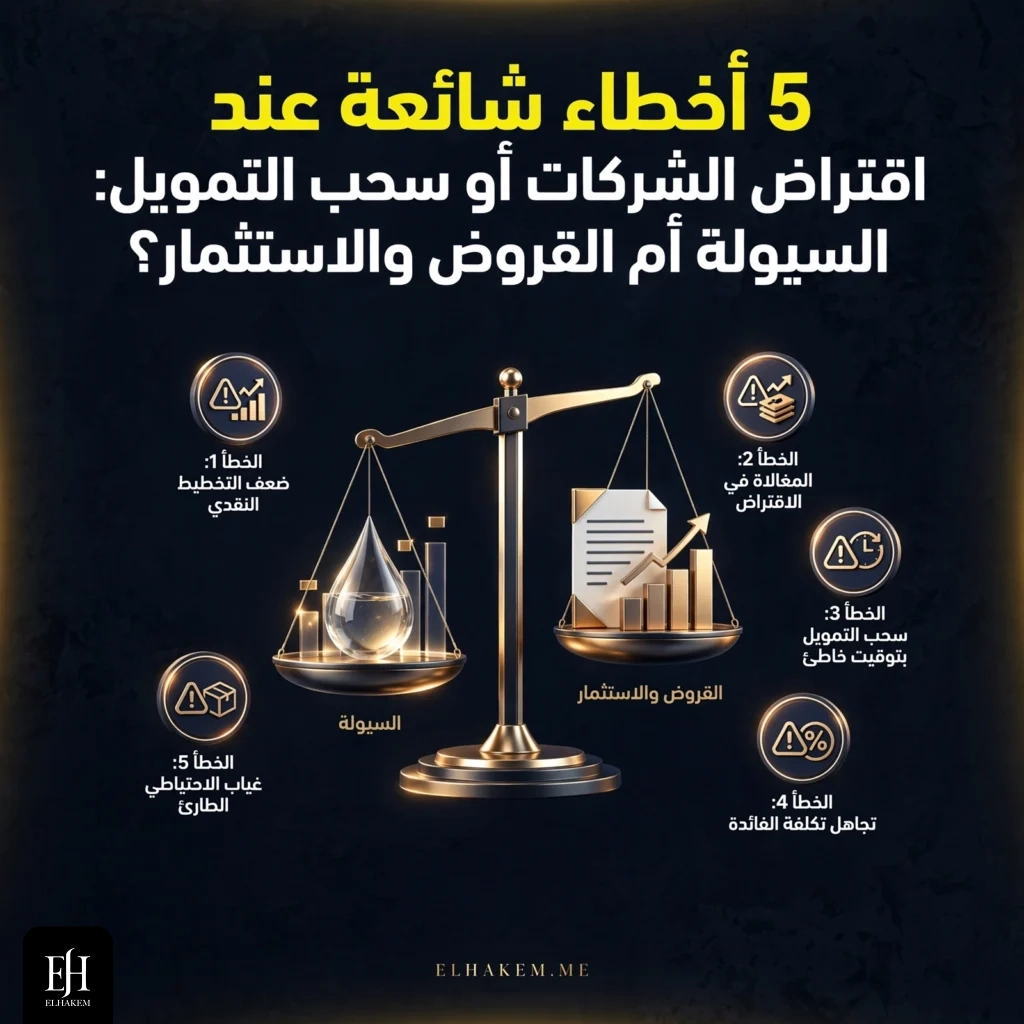
أخطاء شائعة عند اقتراض الشركات أو سحب التمويل قد تستنزف السيولة وتحوّل فرصة نمو إلى أزمة تسديد. فقبل الموافقة على قرض أو سحب دفعة استثمارية، تحتاج إلى مقارنة الكلفة والعائد والمخاطر، لا إلى حجم المبلغ المتاح وحده. يوضح هذا الدليل متى تعتمد على السيولة الذاتية، ومتى يستدعي الأمر تمويلًا خارجيًا، وكيف تبني قرارًا قابلًا للقياس.
أخطاء شائعة عند اقتراض الشركات أو سحب التمويل
أكثر الأخطاء شيوعًا لا تبدأ من القرض نفسه، بل من قرار غير مبني على التدفق النقدي. راجع الأخطاء التالية قبل التوقيع أو السحب:
1. اقتراض مبلغ أكبر من قدرة السداد
قد يبدو القرض الكبير ميزة، لكنه يلتزم الشركة بأقساط ثابتة في وقت قد تتعثر فيه الإيرادات. احسب أثر خدمة الدين على التدفق النقدي، واختبر سيناريو انخفاض المبيعات أو تأخر التحصيل. إذا كان السداد يعتمد على مبيعات لم تتحقق بعد، فالقرار مبني على تفاؤل غير مبرر. حدد مبلغًا تستطيع الشركة سداده من مصادر التشغيل دون تعطيل الرواتب والموردين والالتزامات التشغيلية.
2. تمويل قصير الأجل لمشروع طويل الأجل
استخدام تمويل قصير الأجل لشراء أصل طويل الأجل يخلق فجوة بين موعد استحقاق القرض ومدة العائد. مثال افتراضي: شركة تشتري معدات إنتاج بالتقسيط وتنتظر سنة كاملة قبل تشغيلها، بينما يستحق القسط بعد ستة أشهر. الحل هو مواءمة المبلغ مع دورة المشروع، أو تمويل رأس المال من مصدر يتحمل مدة أطول، مع احتياطي كافٍ لتكلفة التشغيل قبل بدء الإيراد.
3. تجاهل التكلفة الحقيقية للتمويل
السعر المعلن ليس التكلفة الحقيقية. اجمع الفائدة والرسوم الإدارية والتأمين والضمانات ورسوم السداد المبكر، وراجع أثر ارتفاع سعر الصرف إذا كان القرض بعملة أجنبية. قارن التكلفة السنوية الفعلية بصافي العائد المتوقع من الاستخدام، لا بإجمالي المبيعات. إذا لم يكن العائد المتوقع أعلى من كلفة التمويل بعد احتساب المخاطر والتكاليف التشغيلية، فالسحب قد يخفض قيمة المشروع بدل أن يزيدها.
4. سحب التمويل دون غرض محدد
سحب التمويل قبل تحديد الغرض والاستخدام يجعله تكلفة بلا مؤشر نجاح. ضع ميزانية مرتبطة بمخرجات واضحة: كمية منتجة، أصول جاهزة، أو حملات تحقق عائدًا قابلًا للقياس. وحدد مسؤولًا عن المتابعة وتاريخ مراجعة النتائج. في مثال افتراضي، إذا سُحب مبلغ لتسويق منتج جديد من دون ميزانية محددة أو ربطه بمبيعات قابلة للقياس، فقد يرتفع الإنفاق دون أن يرتفع الإيراد. اربط الصرف ببوابات واضحة، وحدد مؤشرًا لكل مرحلة.
5. إهمال الطوارئ والخلط بين الأموال
غياب سيناريو الطوارئ يحوّل مشكلة مؤقتة إلى أزمة. احتفظ باحتياطي يغطي الالتزامات الثابتة لفترة محددة، ولا تخصص كل السيولة المتاحة للالتزامات. كما لا تخلط بين حسابات الشركة والحساب الشخصي أو تستخدم أموال الموردين لسداد دين مصرفي. راجع أثر الضمانات الشخصية على سيولة المالك، لأن السداد من خارج الشركة قد يحوّل أزمة تشغيلية إلى أزمة شخصية.
متى تعتمد على السيولة الذاتية؟
التمويل الذاتي هو الخيار عندما تكون السيولة المتاحة فائضًا عن الالتزامات التشغيلية والاحتياطي، لا مجرد رصيد في البنك. تناسبه الحالات التي يت فيها إيراد متكرر يمكن التنبؤ به، أو عندما تكون المشاريع الجديدة صغيرة وقصيرة الأجل، أو عندما لا تستوفي كلفة القرض قيمة المرونة التي يمنحها.
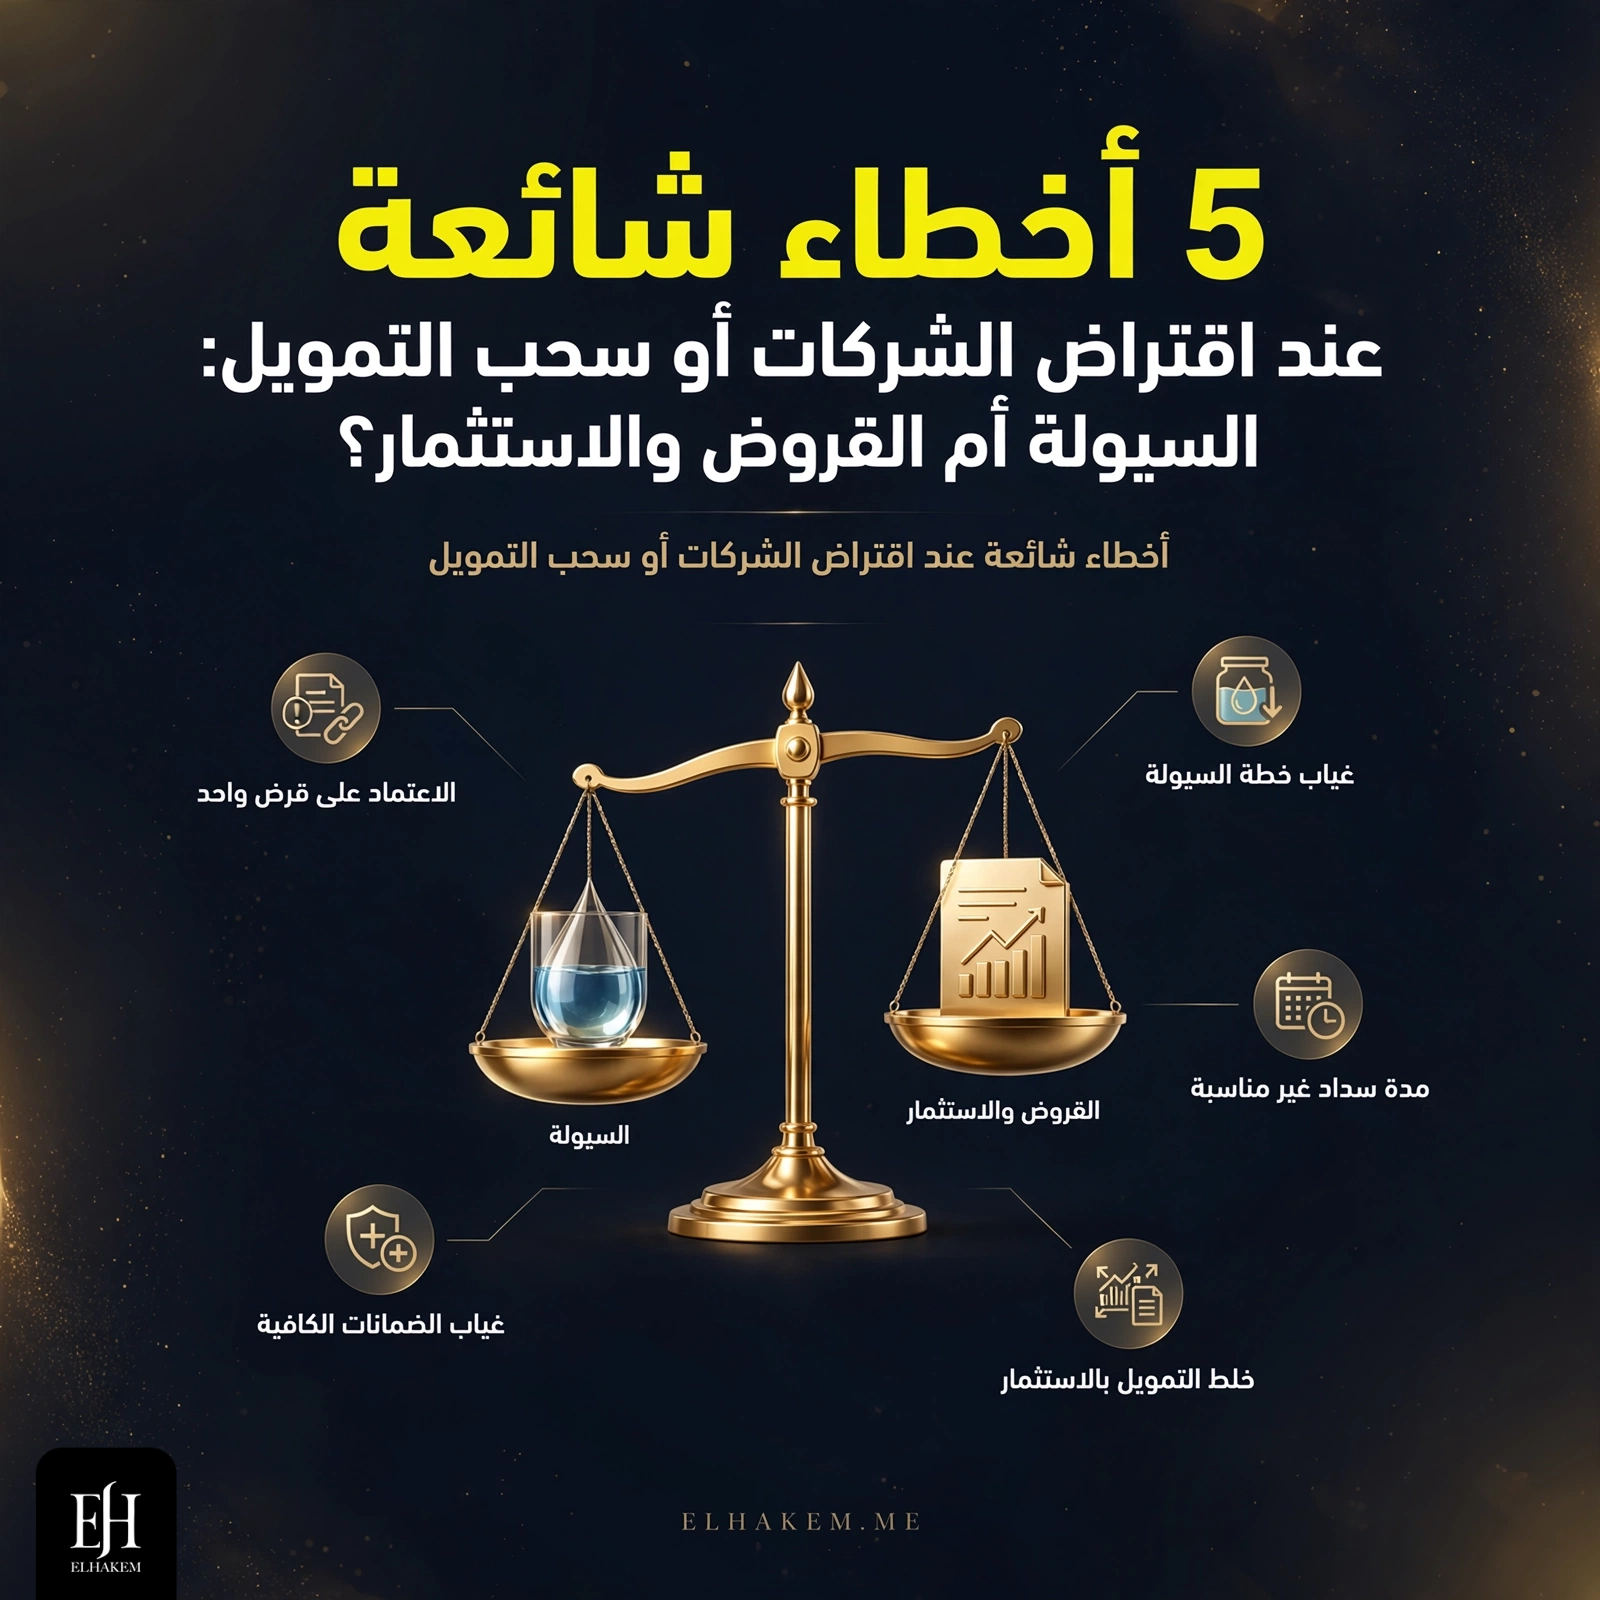
مثال افتراضي: شركة خدمات تحقق ربحًا ثابتًا، وتحتفظ بما يغطي ثلاثة أشهر من المصروفات الثابتة. إذا كان شراء نظام رقمي يخفض التكلفة التشغيلية خلال عام، فالتمويل من النقد الداخلي قد يكون أسلم من إضافة أقساط ثابتة. لكن لا تستهلك كامل الاحتياطي، واحسب تكلفة الفرصة البديلة: ماذا كان يمكن أن يحققه هذا النقد في مشروع آخر؟
متى تستعين بتمويل خارجي؟
التمويل الخارجي مناسب إذا كان الرصيد الداخلي مرتبطًا باحتياطي تشغيلي أو بمشروع لا يحقق عائدًا سريعًا، بينما توجد فرصة نمو ذات عائد متوقع واضح. يشمل ذلك التوسع، شراء الأصول، تغطية فجوة موسمية، أو تمويل مشروع يحتاج إلى رأس مال كبير قبل أن يبدأ العائد. كما قد يكون الخيار العملي عندما تكون سرعة رأس المال أهم من خفض التكلفة.
لكن لا يكون الخيار الخارجي تلقائيًا. قارن بين القرض وجلب الاستثمار عبر شريك أو مستثمر، وافهم ما يمنحه كل خيار: ملكية إضافية، حصة من الأرباح، التزامات ثابتة، أو مشاركة في القرار. في مثال افتراضي، قد تفضّل شركة ناشئة مستثمرًا مقابل حصة محدودة إذا أتاح ذلك إطلاق منتج قابلًا للبيع، بدل قرض ثقيل يستهلك أرباحها لسنوات.
كيف تقارن بين التمويل الذاتي والقروض والاستثمار؟
المقارنة الصحيحة تجمع خمسة معايير: الكلفة، والعائد، ومدة الاسترداد، والمخاطر، والمرونة. ضع أمامك ثلاثة خيارات: استخدام النقد، الاقتراض، وجلب الاستثمار. لكل خيار اكتب المبلغ المطلوب، وتكلفة رأس المال، وتاريخ بدء العائد، ونقطة التعادل، والأثر إذا تأخر المشروع أو انخفض الطلب.
- الكلفة: في النقد تكون تكلفة الفرصة البديلة؛ وفي القرض تظهر الفائدة والرسوم؛ وفي الاستثمار تترجم الملكية أو المشاركة إلى حصة من القيمة.
- العائد والمخاطر: لا تكتفِ بتوقع متحمس. اختبر سيناريو محافظ وسيناريو أسوأ، واحسب أثره في السيولة والقدرة على السداد.
- المرونة: القرض قد يكون أقل مرونة عند تغير الأحوال، بينما يظل السحب من النقد أسهل في التنفيذ لكنه يستهلك الاحتياطي.
القاعدة العملية: استخدم النقد عندما تكون الحالة مستقرة والعائد سريعًا، واستخدم القرض عندما يكون العائد المتوقع أعلى بوضوح من كلفته ومخاطره، وفكر في الاستثمار عندما تكون الخبرة أو النمو أهم من سهولة استرداد المبلغ.
خطوات عملية قبل سحب التمويل
قبل سحب التمويل، نفّذ خطة من خمس خطوات:
- شخّص التدفق النقدي: حدد الالتزامات الثابتة والمتغيرة، والفجوة الشهرية، والاحتياطي المتاح. لا تعتبر الأرباح المحاسبية بديلًا عن حركة النقد.
- اختبر السيناريوهات: أضف حالة انخفاض الإيرادات أو تأخر التحصيل أو تأخر تشغيل المشروع، ثم راجع أثرها في القدرة على خدمة الدين.
- قارن البدائل: اعرض جدولًا واحدًا للنقد والقرض والاستثمار، متضمنًا التكلفة والعائد والمدة والمخاطر والشروط.
- تفاوض على الشروط: راجع جدول السداد، ومدة السماح، والضمانات، ورسوم السداد المبكر، وهل يمكن تعديل السداد عند تغير الأداء.
- حدد بوابات الصرف: اربط كل دفعة بمخرج، ولا تفرغ كامل المبلغ دفعة واحدة إذا كان المشروع مرحليًا.
إذا كان نشاطك في السعودية، يمكنك مراجعة الموقع الرسمي للبنك المركزي السعودي للتأكد من المتطلبات والتنظيمات ذات الصلة بالتمويل، ثم مراجعة الشروط مباشرة مع جهة التمويل.
الخلاصة
القرار السليم لا يقاس بكمية التمويل المتاحة، بل بقدرته على خلق قيمة مع بقاء الشركة قادرة على الوفاء بالتزاماتها. تجنب أخطاء شائعة عند اقتراض الشركات أو سحب التمويل، وابدأ الآن بإعداد تدفق نقدي، ثم اختبر القرار في سيناريو محافظ قبل التوقيع. إذا بقي العائد المتوقع أعلى من التكلفة والمخاطر، فالتنفيذ مناسب؛ وإذا لم يكن كذلك، فالتأجيل أو تصغير المشروع قرار أكثر رشيدًا.
متنقريش على النظرية — جرب الأداة المجانية اللي تطبق اللي قريته على أرقامك أنت، نتيجة فورية في دقائق.
جرب الأداة مجاناً ←
قرار عالق ومحتار تبدأ منين؟
جرب بوصلة القرار — أسئلة قصيرة وتقرير جاهزية فوري لقرارك (أول تعيين، توسع، استمرار أو إطلاق منتج).
افحص قرارك الآن
💬 شاركنا رأيك