
إن إتقان التدفقات النقدية، التخطيط المالي ليس مجرد مهمة محاسبية روتينية، بل هو شريان الحياة لأي نشاط تجاري يسعى للاستمرارية والنمو. كثير من المنشآت تحقق أرباحاً على الورق بينما تواجه خطر الإفلاس بسبب عجز سيولة مفاجئ. يكمن الحل في بناء نظام مالي يراقب حركة النقد بدقة، ويفصل بين الربحية المحاسبية والسيولة الفعلية، ويضمن تحصيل المستحقات في مواعيدها. في هذا الدليل، نستعرض خطوات عملية لتحويل إدارة النقد من رد فعل للأزمات إلى أداة استراتيجية لاتخاذ القرار.
التدفقات النقدية، التخطيط المالي: لماذا الفصل بين الربح والسيولة حاسم؟
الخلط بين صافي الربح والتدفق النقدي الحر هو الخطأ الأكثر شيوعاً في الإدارة المالية. يظهر الربح في قائمة الدخل عند إصدار الفاتورة (أساس الاستحقاق)، بينما لا يدخل النقد الخزينة إلا عند السداد الفعلي. قد تظهر شركتك ربحاً قدره 500 ألف ريال، لكن حساباتك البنكية تكاد تكون فارغة لأن العملاء لم يسددوا بعد.
الفصل التام بين المفهومين يتيح لك:
- اتخاذ قرارات الإنفاق بناءً على الرصيد البنكي الحقيقي لا الأرباح الدفترية.
- اكتشاف فجوات التمويل مبكراً قبل استحقاق الرواتب أو دفع الموردين.
- تقييم أداء التحصيل والسياسات الائتمانية بموضوعية.
ابدأ بإنشاء “قائمة التدفقات النقدية” الشهرية وفق المعيار المحاسبي (مباشر أو غير مباشر)، وقارنها بقائمة الدخل لتحديد بنود “الربح غير المحقق نقداً” مثل الذمم المدينة والمخزون.
مراقبة حركة الدخول والخروج النقدي أسبوعياً: آلية عملية
المراجعة الشهرية وحدها غير كافية للسيطرة على السيولة؛ فالأسبوع الواحد قد يحمل مفاجآت كبيرة في التحصيلات أو المصروفات الطارئة. اعتماد روتين أسبوعي ثابت يمنحك مرونة التصرف المبكر.
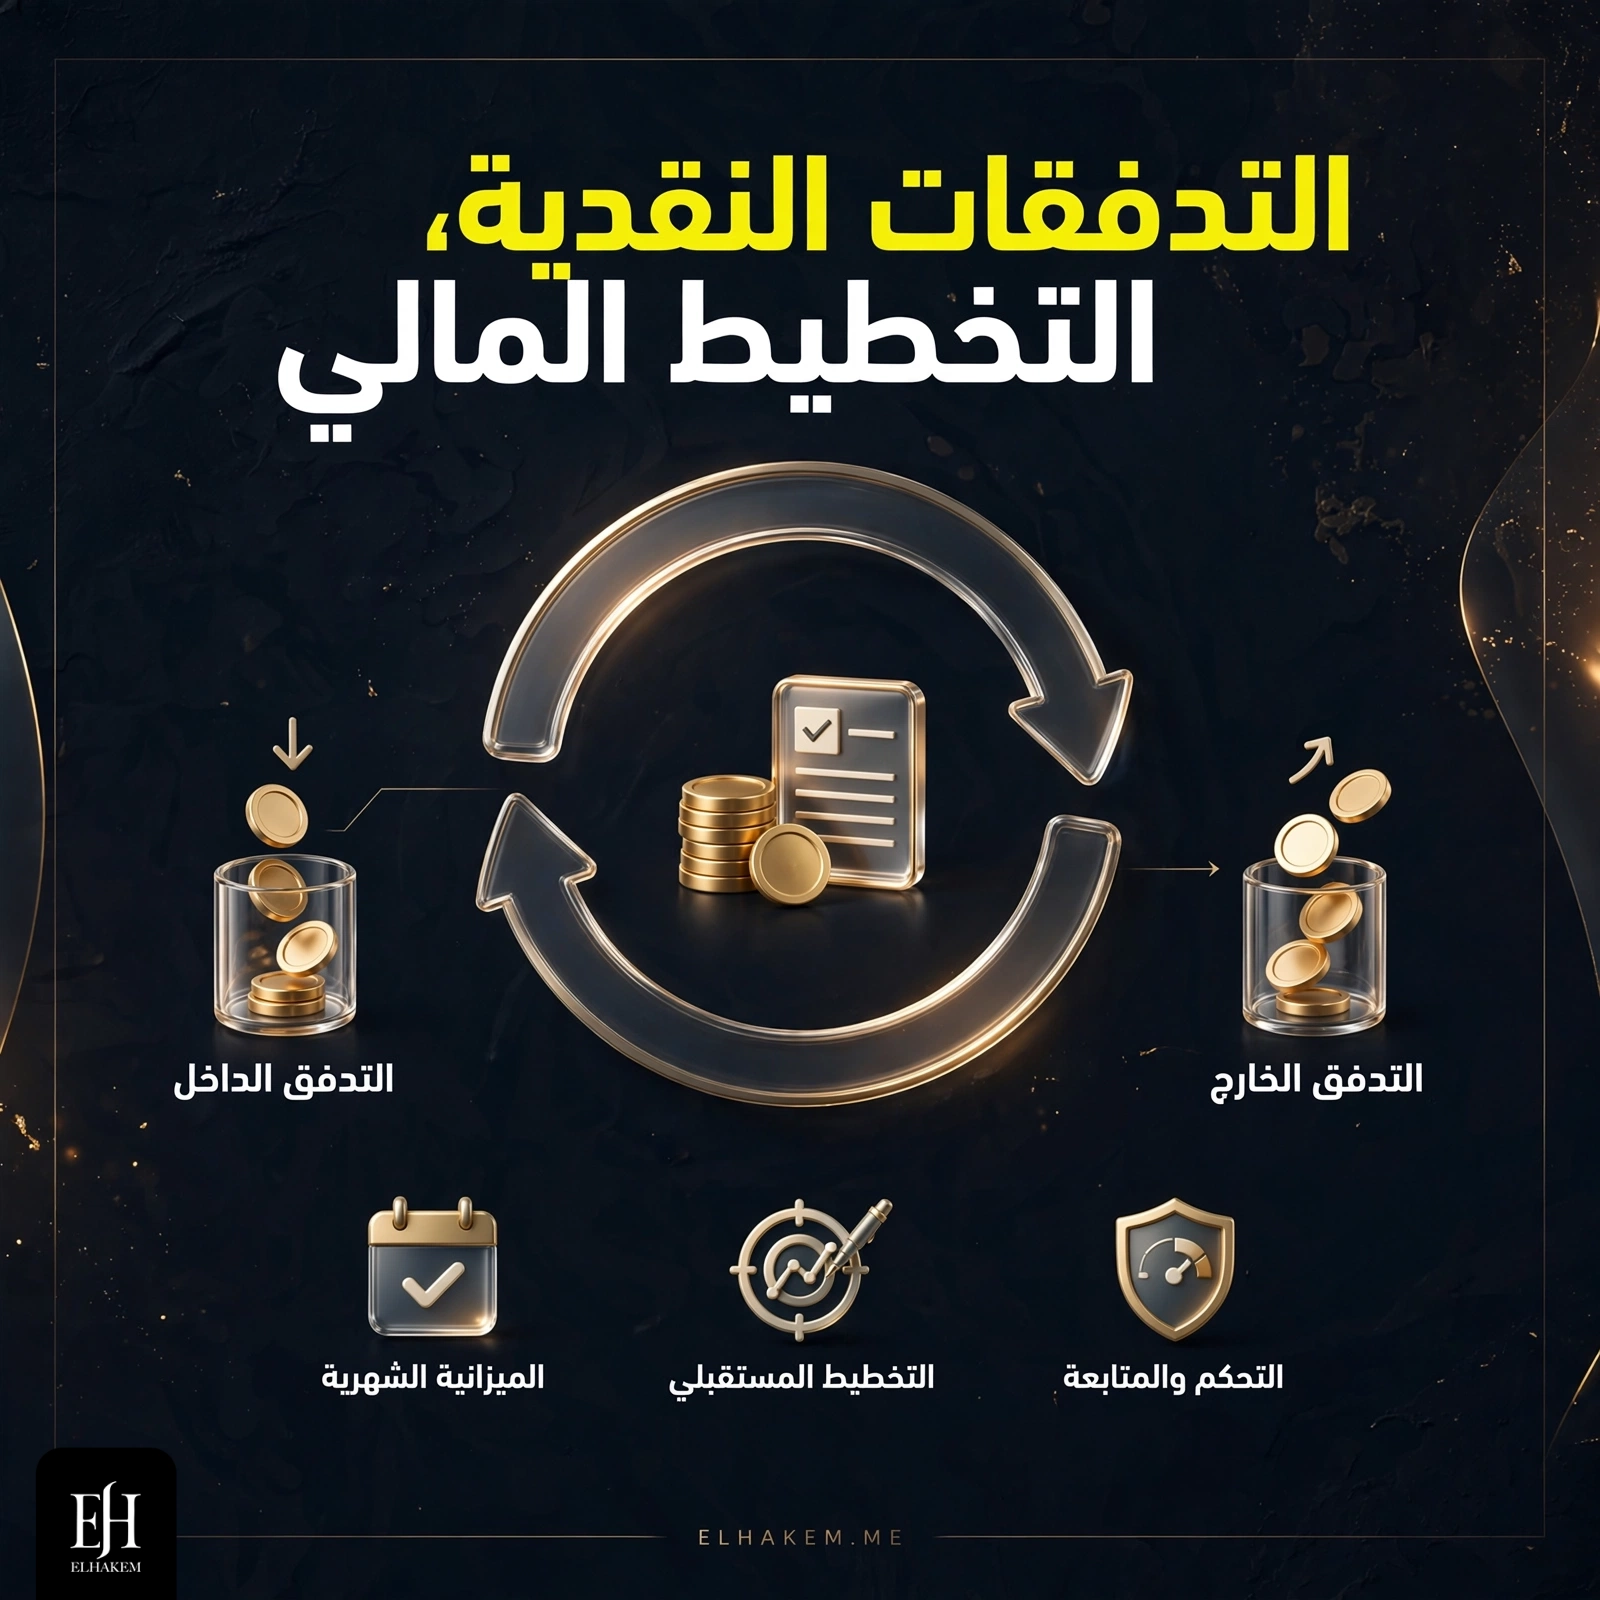
خطوات بناء التقرير الأسبوعي
- تحديد يوم ثابت: يفضل يوم الأحد صباحاً لمراجعة أسبوع سابق والتخطيط للأسبوع القادم.
- تصنيف البنود: قسم التدفقات إلى: تشغيلية (مبيعات، موردين، رواتب)، استثمارية (أصول، عوائد)، تمويلية (قروض، مساهمات).
- المقارنة بالخطة: ضع بجانب كل بند “المتوقع” و”الفعلي” و”الانحراف” لتحليل الأسباب فوراً.
- إنذار مبكر: أي انحراف سلبي يزيد عن 10% في التدفقات التشغيلية يستدعي اجتماعاً مصغراً مع فريق التحصيل والمشتريات.
مثال عملي: إذا لاحظت في أسبوع أن التحصيلات الفعلية أقل 20% عن المتوقع، يمكنك فوراً تأجيل شراء مخزون غير عاجل أو التفاوض مع مورد لتمديد السداد أسبوعاً، مما يجنبك سحباً على المكشوف مكلفاً.
استراتيجيات تحصيل مستحقات الشركة بدون تأخير
الذمم المدينة هي أصل غير منتج حتى تتحول إلى نقد. سياسات التحصيل الضعيفة تمول عملاءك مجاناً على حساب سيولتك. إليك إطار عمل متكامل لتقليل أيام التحصيل (DSO):
قبل البيع: الوقاية خير من العلاج
- دراسة جدارة العميل: استخدم تقارير ائتمانية (مثل سمة أو بيان) وحدد سقفاً ائتمانياً لكل عميل.
- عقود واضحة: نصّ في العقد على شروط الدفع، غرامات التأخير، وآلية فض النزاعات.
أثناء فترة الائتمان: المتابعة الاستباقية
- أتمتة التذكير: أرسل تذكيرات آلية قبل الاستحقاق بثلاثة أيام، ويوم الاستحقاق، وبعده بيومين.
- تصنيف العملاء: ركز جهد فريق التحصيل على “العملاء الكبار المتأخرين” (قاعدة 80/20).
- حوافز الدفع المبكر: خصم 2% للسداد خلال 10 أيام (2/10 Net 30) يسرع التدفقات بشكل ملحوظ.
بعد التأخر: التصعيد التدريجي
- مكالمة هاتفية ودية من المحاسب (اليوم 1-7 بعد الاستحقاق).
- رسالة رسمية من الإدارة المالية (اليوم 8-15).
- إيقاف التعاملات الجديدة وتحويل الملف للقانوني (بعد 30-45 يوماً حسب السياسة).
أدوات وتقنيات تدعم التخطيط المالي الفعّال
الاعتماد على جداول إكسل معقدة يعرضك لأخطاء النسخ وصعوبة التكامل. الحلول السحابية الحديثة توفر رؤية لحظية وسيناريوهات “ماذا لو” ضرورية للقرارات الاستراتيجية.
- أنظمة ERP السحابية: تربط المبيعات، المخزون، والحسابات لتوليد قائمة تدفقات نقدية آلية يومياً.
- أدوات التنبؤ بالسيولة (Cash Flow Forecasting): مثل Float أو Fathom، تربط بالبنك ونظام المحاسبة لتوقع الرصيد لـ 13 أسبوعاً قادماً.
- لوحات التحكم (Dashboards): تعرض مؤشرات رئيسية: رصيد النقد، أيام التحصيل، أيام السداد، معدل الحرق النقدي (Burn Rate)، والمدى الزمني للسيولة (Runway).
اختر أداة تتكامل مع نظامك المحاسبي الحالي (مثل زوهو، قيود، أو أوراكل نتسويت) وتتيح صلاحيات مبنية على الأدوار لفصل صلاحيات الإطلاع عن التنفيذ.
أخطاء شائعة في إدارة التدفقات النقدية وكيفية تجنبها
| الخطأ | التأثير | الحل الوقائي |
|---|---|---|
| عدم وجود احتياطي طوارئ (3-6 أشهر مصاريف) | أي صدمة خارجية توقف العمليات | بناء “صندوق استقرار” يُغذى من 5-10% من صافي التدفقات التشغيلية شهرياً |
| سداد الموردين مبكراً دون مبرر | استنزاف السيولة المتاحة | الالتزام بشروط الدفع المتفق عليها، والتفاوض على تمديدها عند الحاجة |
| التوسع في الأصول الثابتة من التدفقات التشغيلية | تجميد النقد في أصول غير سيولة | تمويل الأصول طويلة الأجل بقروض متوسطة/طويلة الأجل (Maturity Matching) |
| إهمال الموسمية في التخطيط | عجز نقدي في مواسم الركود | بناء نموذج تدفقات يعكس الموسمية التاريخية وترتيب تسهيلات بنكية مسبقة |
الخلاصة: خطوتك الأولى غداً صباحاً
إدارة التدفقات النقدية، التخطيط المالي بكفاءة تبدأ بقرار إداري بسيط: تخصيص 30 دقيقة كل أحد لمراجعة تقرير السيولة الأسبوعي. ابدأ بتصميم قالب بسيط (إكسل أو نظامك المحاسبي) يحتوي على: الرصيد الافتتاحي، التحصيلات المتوقعة، المدفوعات المستحقة، والرصيد الختامي المتوقع. قارن الفعلي بالمتوقع، وسجل سبب أي انحراف. هذا الانضباط الأسبوعي وحده كفيل بتحويل شركتك من “إدارة أزمات نقدية” إلى “إدارة ثروة نقدية” تدعم قراراتك الاستراتيجية بثقة.
متنقريش على النظرية — جرب الأداة المجانية اللي تطبق اللي قريته على أرقامك أنت، نتيجة فورية في دقائق.
جرب الأداة مجاناً ←
قرار عالق ومحتار تبدأ منين؟
جرب بوصلة القرار — أسئلة قصيرة وتقرير جاهزية فوري لقرارك (أول تعيين، توسع، استمرار أو إطلاق منتج).
افحص قرارك الآن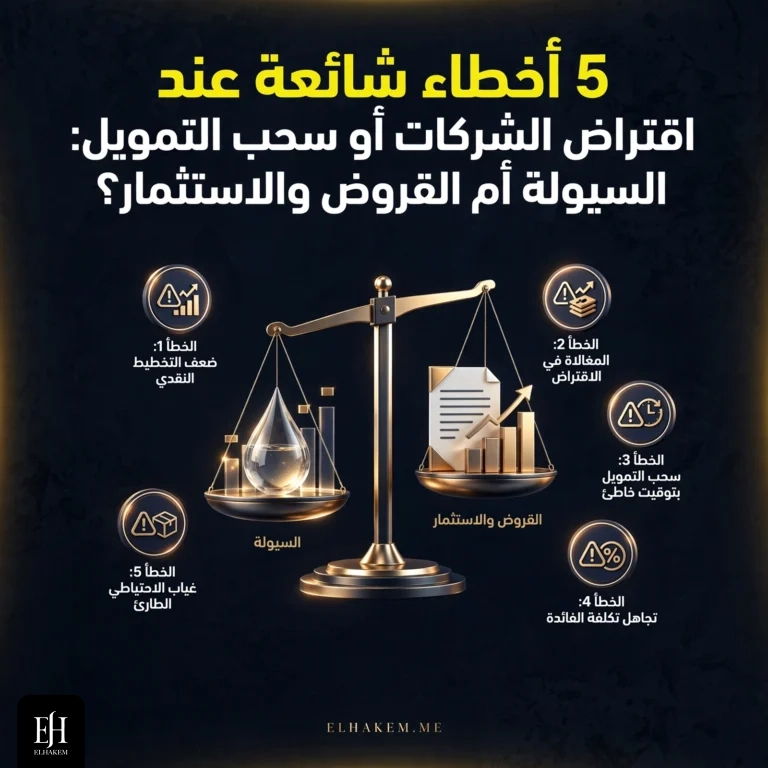
💬 شاركنا رأيك