
كيف تسعّر خدماتك ومنتجاتك بهامش ربح آمن؟ هذا السؤال يمثل التحدي الأكبر لأصحاب المشاريع الصغيرة والمستقلين الذين يجدون أنفسهم عالقين بين الرغبة في المنافسة والخوف من الخسارة. التسعير العشوائي أو الاعتماد على “حدس السوق” يؤدي حتمًا إلى حرق الأسعار، حيث يغطي السعر التكاليف الظاهرة فقط تاركًا التكاليف الخفية تأكل من رأس المال. في هذا الدليل، نضع بين يديك إطارًا عمليًا لحساب التكلفة الحقيقية، واختيار استراتيجية التسعير المناسبة، وتحديد هامش ربح يحمي استدامة عملك.
كيف تسعّر خدماتك ومنتجاتك بهامش ربح آمن؟: الأساسيات الحسابية
قبل النظر إلى أسعار المنافسين، يجب أن تنظر إلى دفاترك. المعادلة الأساسية لأي تسعير سليم هي: السعر = التكلفة الإجمالية + هامش الربح المستهدف. المشكلة أن معظم رواد الأعمال يحسبون “التكلفة” بشكل ناقص. التكلفة الإجمالية ليست سعر شراء المادة الخام أو تكلفة ساعة العمل فقط، بل هي مجموع كل ما تنفقه لتقديم الوحدة الواحدة للعميل. تجاهل أي بند يعني أنك تدفع الفرق من جيبك الخاص، وهذا هو التعريف الدقيق لحرق الأسعار.
تفكيك التكاليف: المباشرة مقابل غير المباشرة
الخطوة الأولى نحو تسعير احترافي هي تصنيف التكاليف بدقة. هذا التصنيف ليس تمرينًا محاسبيًا جافًا، بل هو أداة قرار تمكنك من معرفة نقطة التعادل (Break-even Point) بدقة.
التكاليف المباشرة (Cost of Goods Sold – COGS)
هي التكاليف التي يمكن نسبتها لوحدة منتج أو خدمة محددة بشكل مباشر وواضح. إذا توقفت عن الإنتاج، تتوقف هذه التكاليف.
- في المنتجات: تكلفة المواد الخام، التغليف، شحن المواد للمصنع، أجور العمالة المباشرة على خط الإنتاج.
- في الخدمات: رواتب المستشارين/التنفيذيين العاملين على المشروع مباشرة، تكلفة التراخيص أو الأدوات المخصصة للعميل الواحد، تكاليف السفر للاجتماعات الميدانية.
التكاليف غير المباشرة (Overheads / Operating Expenses)
هي تكاليف الحفاظ على العمل مفتوحًا وقابلاً للتشغيل، سواء بعت وحدة واحدة أو مئة وحدة. هذه هي “القاتل الصامت” للربحية إذا لم تُحمَّل على الوحدات المباعة.
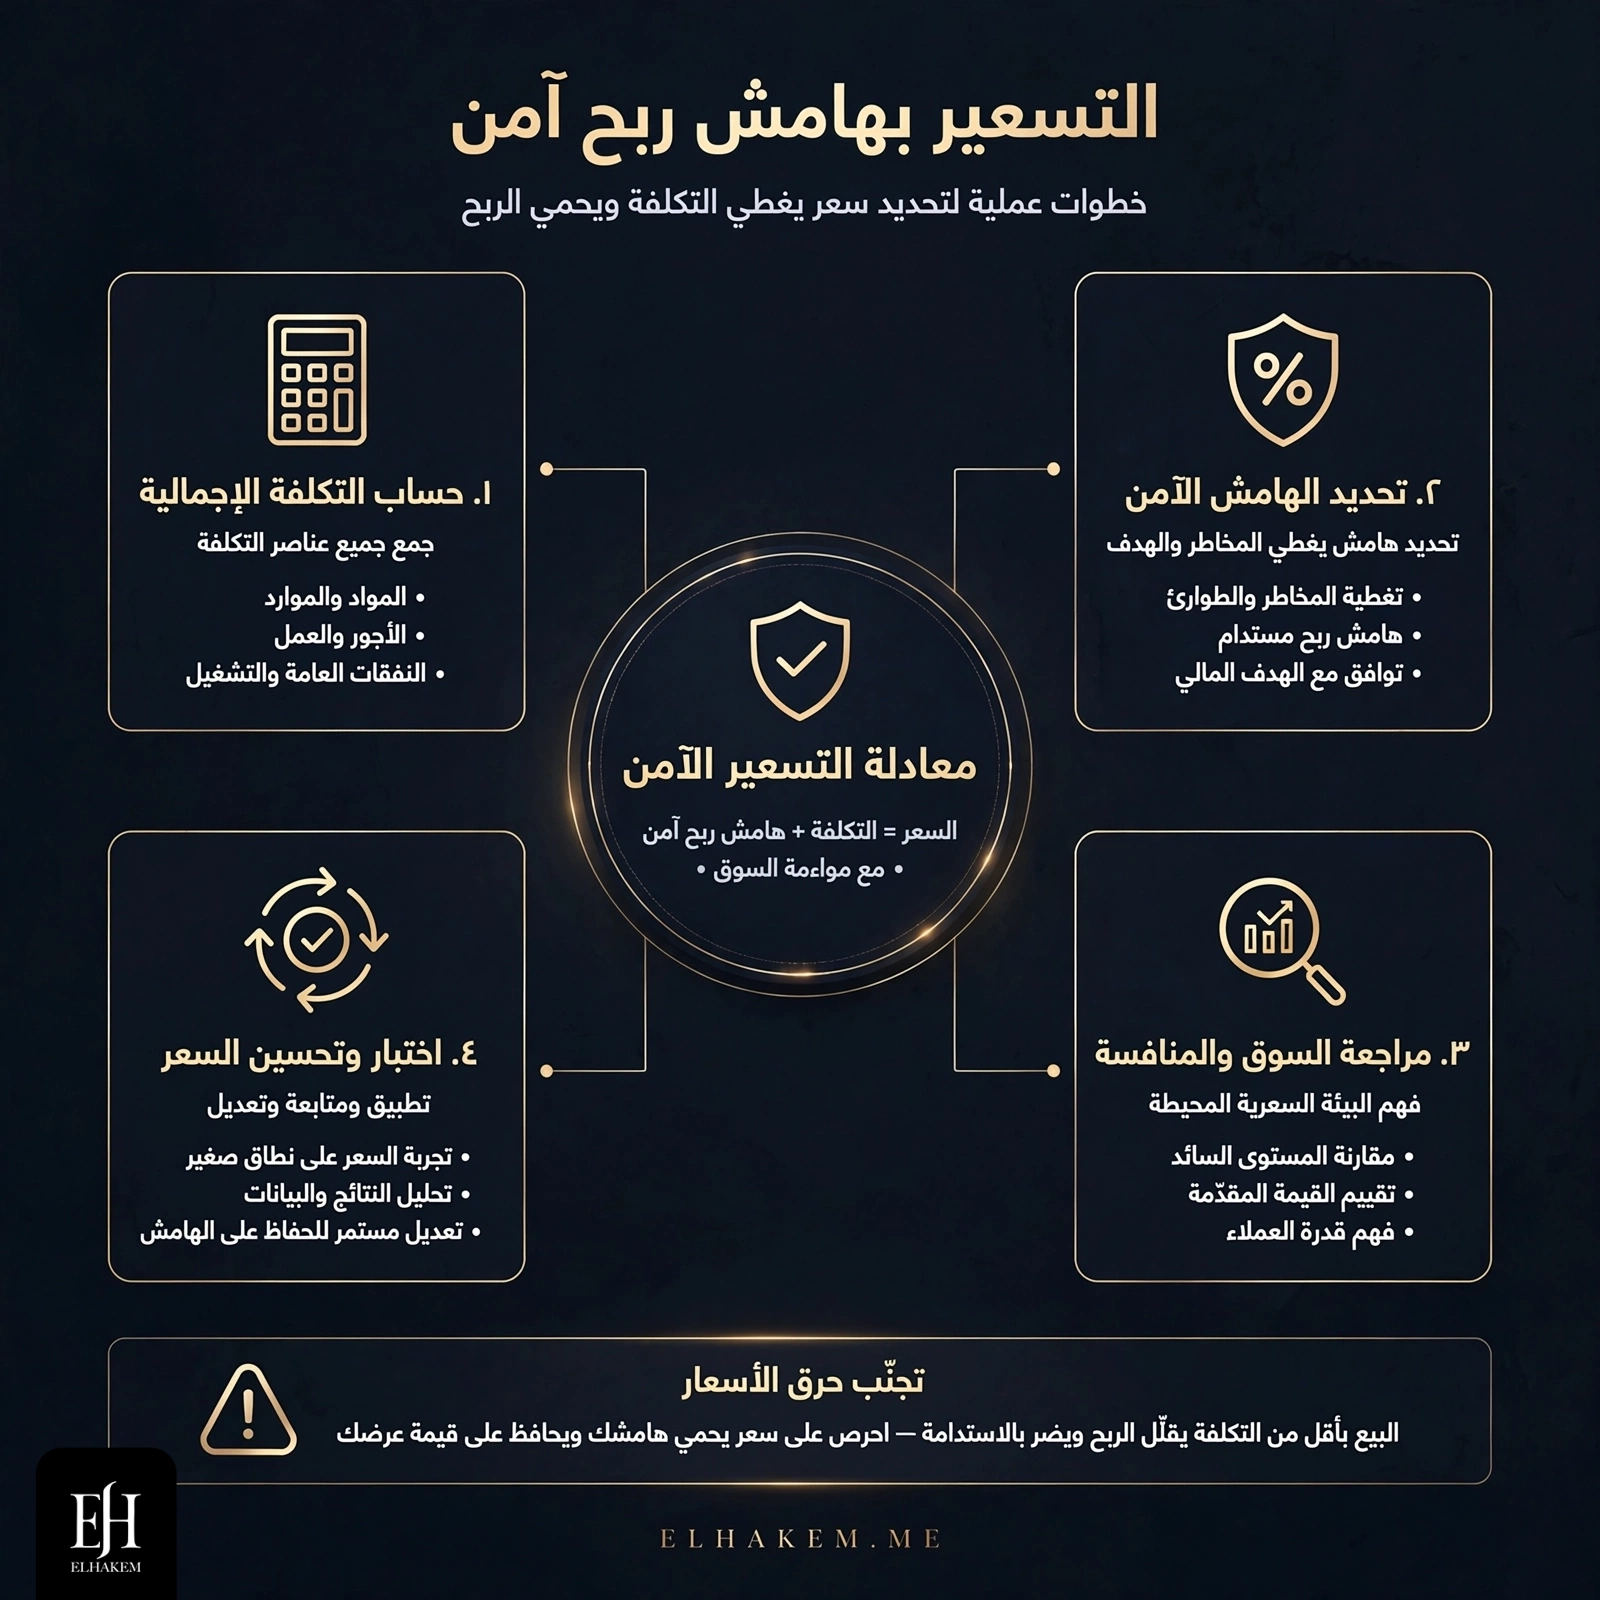
- الإيجار، فواتير الكهرباء والإنترنت، الاشتراكات البرمجية (SaaS)، رواتب الإدارة والتسويق والمحاسبة.
- الإهلاك (Depreciation) للأجهزة والمعدات.
- مصاريف التسويق واكتساب العميل (CAC) مقسومة على عدد العملاء المتوقعين.
قاعدة عملية: احسب إجمالي تكاليفك غير المباشرة شهريًا، واقسمها على عدد الوحدات/الساعات التي تتوقع بيعها في الشهر. الناتج هو “حصة الوحدة” من التكاليف الثابتة التي يجب إضافتها للتكلفة المباشرة.
أبرز استراتيجيات التسعير: أيهما تناسب نموذجك؟
بعد معرفة تكلفتك الحقيقية (مباشرة + حصة غير مباشرة)، تختار الاستراتيجية التي تحدد بها الهامش النهائي:
- التسعير القائم على التكلفة (Cost-Plus Pricing): تضيف نسبة ربح ثابتة على التكلفة الإجمالية. الميزة: يضمن تغطية التكاليف. العيب: يتجاهل قيمة العميل والمنافسة. مناسب للمنتجات السلعية (Commodities).
- التسعير القائم على القيمة (Value-Based Pricing): السعر يعتمد على القيمة المدركة للعميل (توفير وقت، زيادة دخل، حل مشكلة حرجة). الميزة: أعلى هوامش ربح. العيب: يتطلب فهمًا عميقًا للعميل وعلامة تجارية قوية. هذا هو الأنسب للخدمات الاستشارية والبرمجيات المتخصصة.
- التسعير التنافسي (Competition-Based Pricing): تحديد السعر بناءً على أسعار السوق. تحذير: لا تنسخ السعر دون معرفة تكلفة منافسك. استخدمه كنقطة مرجعية فقط، وتأكد أن تكلفتك تسمح لك بالربحية عند ذلك السعر.
- التسعير الديناميكي/النفسي: استخدام أرقام نفسية (99 بدلاً من 100)، أو تسعير الحزم (Bundling) لرفع قيمة السلة المتوسطة.
هامش الربح الآمن: كيف تحدد النسبة التي تحميك؟
لا يوجد رقم سحري موحد لـ “هامش ربح آمن”، لكن هناك معايير تحدد الحد الأدنى:
- هامش المساهمة (Contribution Margin): (السعر – التكلفة المباشرة) / السعر. يجب أن يكون مرتفعًا بما يكفي لتغطية التكاليف غير المباشرة وترك صافي ربح. في الخدمات الاحترافية، هامش المساهمة الصحي غالبًا يتجاوز 60-70%.
- صافي هامش الربح المستهدف (Net Profit Margin): بعد دفع كل شيء (ضرائب، إهلاك، فوائد قروض)، ما النسبة التي تريدها صافية؟ المشاريع الصحية تستهدف 15-20% صافي ربح على الأقل.
- معامل الأمان (Safety Factor): أضف 10-15% فوق حساباتك لتغطية المخاطر: تأخر دفعات العملاء، تلف مواد، نطاق عمل يتوسع (Scope Creep) في الخدمات، تقلبات أسعار الصرف.
إذا كان سعرك المحسوب أعلى من السوق بشكل كبير، فالمشكلة ليست في الهامش بل في هيكل التكاليف أو عرض القيمة. إما تقلل التكاليف (أتمتة، تفويض)، أو ترفع القيمة المبررة للسعر (تخصص، سرعة، ضمان).
أخطاء شائعة تؤدي إلى حرق الأسعار وكيف تتجنبها
- تسعير الوقت فقط (في الخدمات): احتساب الأجر بالساعة دون إضافة تكلفة الأدوات، التعلم المستمر، فترات الفراغ بين المشاريع، وإدارة الحسابات. الحل: سعّر بالمشروع أو بالاحتفاظ (Retainer) لتغطية التكاليف الثابتة.
- تجاهل تكلفة اكتساب العميل (CAC): إنفاق 5000 ريال إعلانات لجلب عميل يدفع 6000 ريال لمرة واحدة يعني خسارة. الحل: احسب قيمة عمر العميل (LTV) وتأكد أن LTV > 3x CAC.
- الخصم المبكر دون سبب استراتيجي: الخصم يقلل البسط (الإيراد) بينما التكاليف ثابتة، فيضرب صافي الربح بقوة مضاعفة. خصم 10% قد يعني خسارة 50% من صافي الربح إذا كان هامشك 20%.
- عدم مراجعة الأسعار دوريًا: التضخم يرفع التكاليف، والأسعار القديمة تصبح حرقًا تلقائيًا. الحل: جدولة مراجعة سنوية أو نصف سنوية للأسعار.
خطوات عملية لتطبيق التسعير غدًا
- اجمع بيانات 3 أشهر سابقة: كل فاتورة، كل ساعة عمل، كل اشتراك مدفوع.
- ابنِ جدول تكاليف: أعمدة للتكاليف المباشرة لكل خدمة/منتج، وصفحة ملخص للتكاليف الثابتة الشهرية.
- احسب التكلفة الكاملة للوحدة: تكلفة مباشرة + (إجمالي ثابت / حجم المبيعات المستهدف).
- اختر استراتيجيتك: قيمة؟ تكلفة؟ منافسة؟ حددها كتابة.
- ضع السعر التجريبي: تكلفة كاملة × (1 + هامش المساهمة المستهدف).
- اختبر العرض: قدم السعر لـ 5-10 عملاء محتملين. راقب معدل الإغلاق (Conversion Rate). إذا أغلقت 80% فأنت رخيص جدًا. إذا أغلقت 0% فأنت غالي أو عرضك ضعيف. المعدل الصحي 20-30% للخدمات الباهظة، وأعلى للمنتجات.
- وثّق وقنّن: اجعل ورقة التسعير مرجعًا للفريق، وحدّثها مع كل متغير جوهري.
الخلاصة
الإجابة على سؤال كيف تسعّر خدماتك ومنتجاتك بهامش ربح آمن؟ لا تكمن في رقم سحري، بل في نظام محاسبي بسيط وتفكير استراتيجي. ابدأ بحساب التكلفة الحقيقية شاملةً غير المباشر، اختر استراتيجية تسعير تتماشى مع قيمة عرضك لا مع خوفك من الرفض، وأضف معامل أمان للمجهول. التسعير السليم ليس جشعًا، بل هو شرط لاستمرارك في خدمة عملائك بجودة عالية. خطوتك الأولى اليوم: افتح جدول بيانات، واكتب كل تكلفة ثابتة تتحملها شهريًا، واقسمها على طاقتك الإنتاجية الحقيقية. الرقم الذي سيظهر هو أرضية سعرك التي لا يجوز النزول تحتها أبدًا.
متنقريش على النظرية — جرب الأداة المجانية اللي تطبق اللي قريته على أرقامك أنت، نتيجة فورية في دقائق.
جرب الأداة مجاناً ←
قرار عالق ومحتار تبدأ منين؟
جرب بوصلة القرار — أسئلة قصيرة وتقرير جاهزية فوري لقرارك (أول تعيين، توسع، استمرار أو إطلاق منتج).
افحص قرارك الآن
💬 شاركنا رأيك