
السيولة النقدية ليست مجرد رقم في كشف الحساب، بل هي القدرة الفعلية على الوفاء بالالتزامات عند استحقاقها. يقع العديد من رواد الأعمال والمديرين الماليين في فخ “الأرباح الورقية”؛ حيث تظهر القوائم المالية أرباحًا مرضية، بينما تعجز المنشأة عن دفع رواتب الموظفين أو سداد الموردين في مواعيدهم. هذا التناقض الجوهري بين الربحية المحاسبية والسيولة الفعلية هو ما يميز المنشآت المستدامة عن تلك المهددة بالإفلاس رغم ظهورها الناجح على الورق.
السيولة النقدية: الفرق بين الربح المحاسبي والتدفقات النقدية
يكمن أصل المشكلة في أساس المحاسبة المستخدم؛ فمعظم المنشآت تطبق أساس الاستحقاق، حيث يتم إثبات الإيراد عند إنجازه والمصروف عند تكبده، بغض النظر عن توقيت تحرك النقد. وبالتالي، قد تسجل مبيعات بأ ملايين الريالات (إيراد وربح)، بينما تكون الذمم المدينة غير محصلة، فتظهر أرباحًا دون نقد.
- الربح المحاسبي: رأي محاسبي يخضع لتقديرات وسياسات (إهلاك، مخصصات، اعتراف بالإيراد).
- التدفقات النقدية: حقيقة مالية مطلقة (نقود داخلة وناقدة خارجة).
المعادلة البسيطة هي: الربح ≠ النقد. تجاهل هذه الحقيقة يدفع الإدارة لاتخاذ قرارات توسعية مبنية على أرباح وهمية، فتستنزف ما تبقى من رصيد بنكي في مخزون أو أصول ثابتة، لتجد نفسها في أزمة سيولة حادة.
مكونات رأس المال العامل ودور كل منها في السيولة
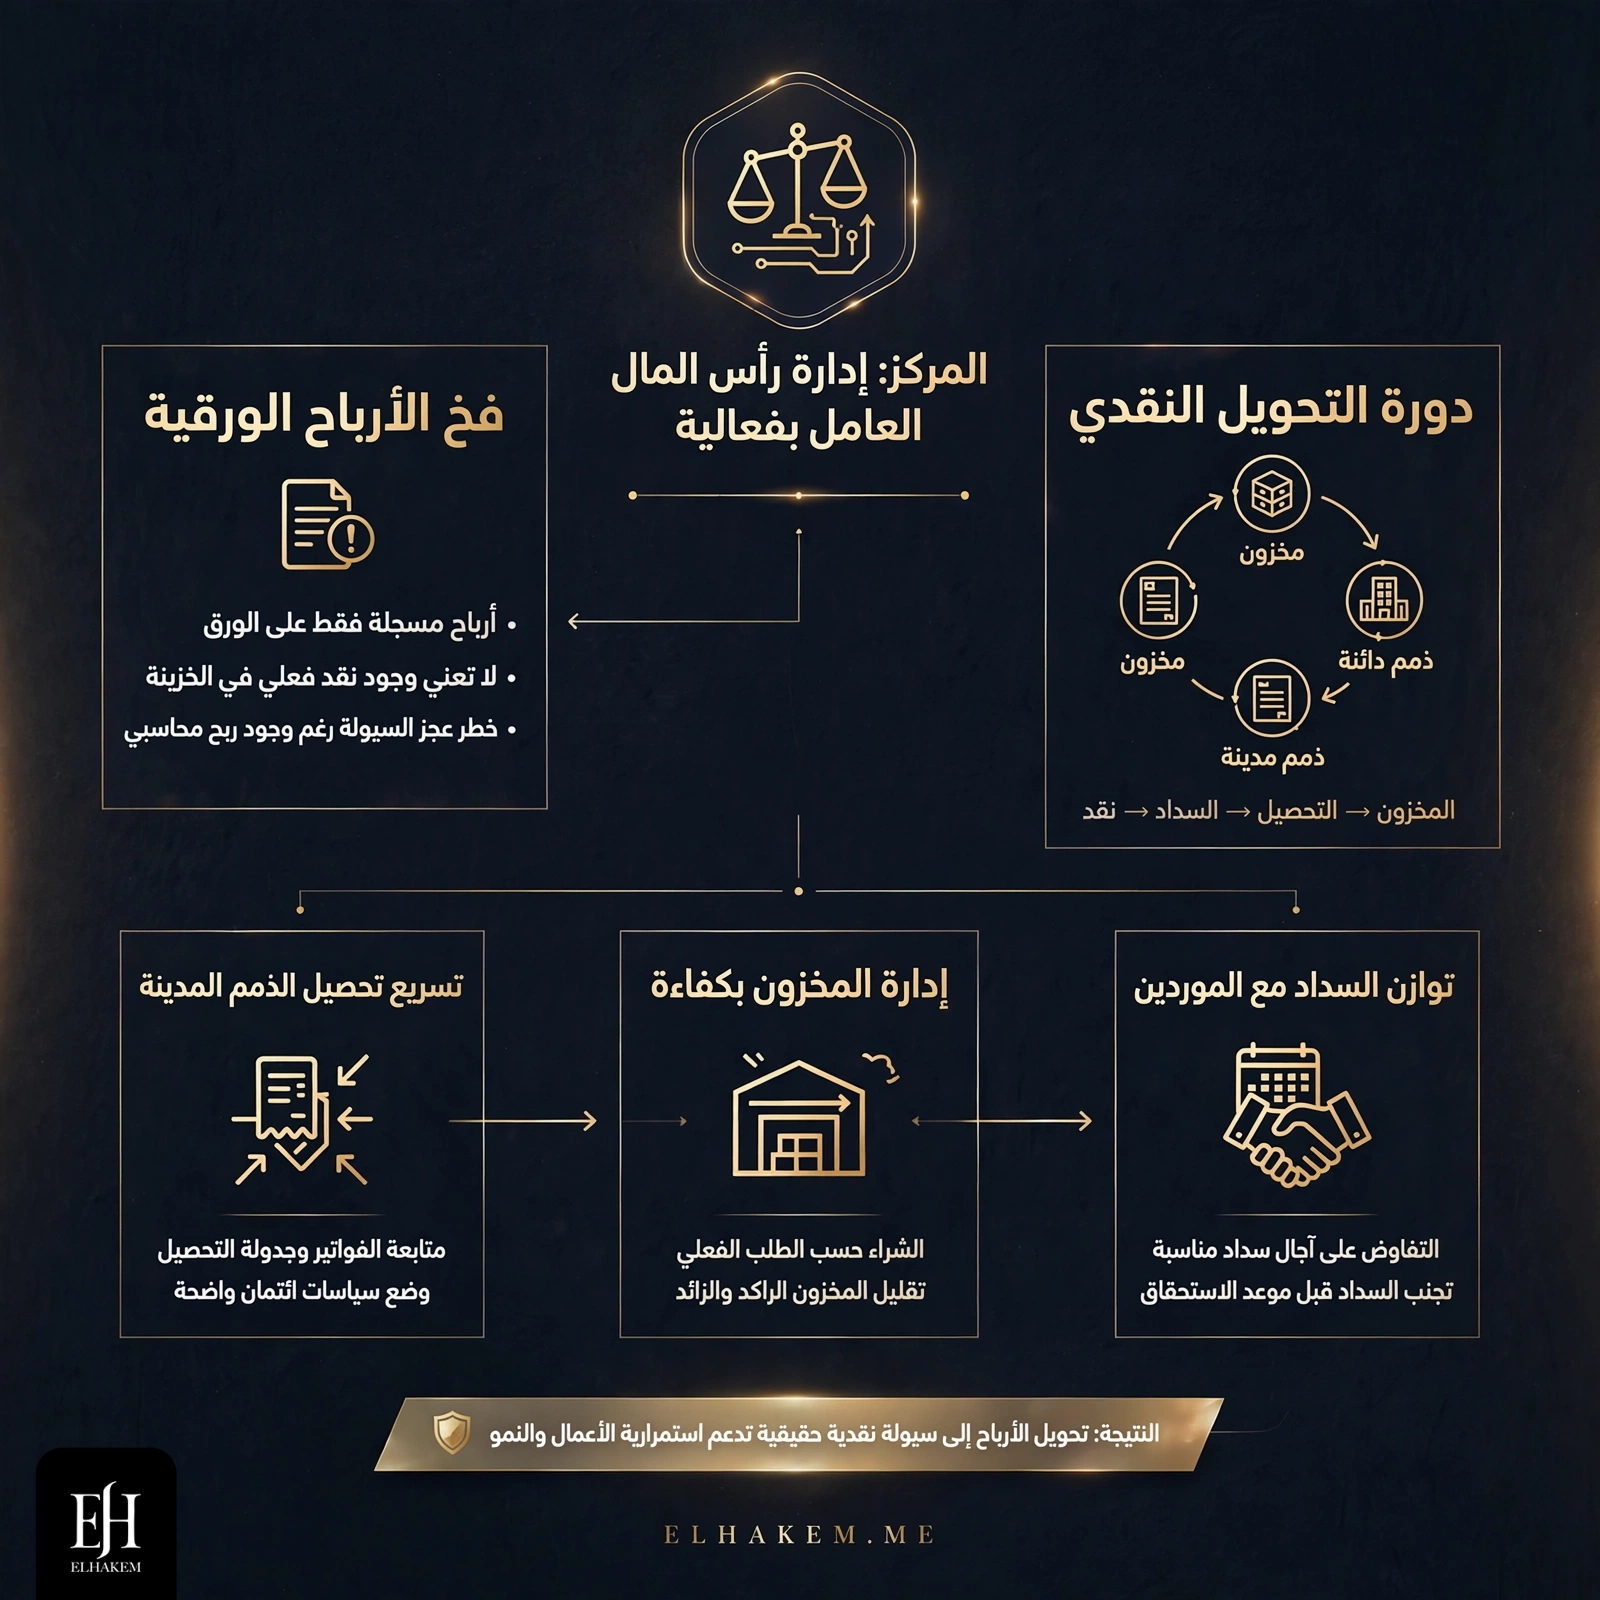
رأس المال العامل (Working Capital) هو الفرق بين الأصول المتداولة والخصوم المتداولة، وإدارته بكفاءة هي الضمانة الحقيقية لـ السيولة النقدية. يتكون من ثلاثة محاور رئيسية:
1. المخزون (Inventory)
المخزون سلعة مجمدة تنتظر التحول لنقد. زيادة المخزون عن الحاجة الفعلية يعني تجميد نقدية المنشأة في مستودعات، مع تحمل تكاليف تخزين وتأمين وهلاك. الإدارة الرشيدة تطبق نماذج مثل “الكمية الاقتصادية للطلب” (EOQ) أو “الإنتاج في وقته” (JIT) لتقليل فترة بقاء المخزون.
2. الحسابات المدينة / الذمم التجارية (Accounts Receivable)
تمثل المبيعات الآجلة غير المحصلة. سياسة ائتمان متساهلة جدًا تجذب العملاء لكنها تقتل السيولة. يجب وضع معايير ائتمانية صارمة (سقف ائتماني، فترة سماح، دراسة جدارة العميل) ومتابعة التحصيل يوميًا عبر تقارير أعمار الديون (Aging Report).
3. الحسابات الدائنة / الموردين (Accounts Payable)
هي مصدر تمويل مجاني قصير الأجل. الهدف ليس التأخير العشوائي في السداد (الذي يضر بسمعة المنشأة ويفقدها خصومات الدفع المبكر)، بل التفاوض على فترات سداد مريحة تتوافق مع دورة التحصيل من العملاء، مما يخلق “فجوة تمويل” موجبة.
دورة التحويل النقدي: مقياس كفاءة السيولة النقدية
أهم مؤشر لقياس كفاءة إدارة رأس المال العامل هو دورة التحويل النقدي (Cash Conversion Cycle – CCC). تقيس هذه الدورة الزمن (بالأيام) التي تستغرقها المنشأة لتحويل استثماراتها في المخزون والموارد الأخرى إلى تدفقات نقدية فعلية من المبيعات.
المعادلة: CCC = متوسط فترة المخزون (DIO) + متوسط فترة التحصيل (DSO) – متوسط فترة السداد للموردين (DPO).
- DIO (Days Inventory Outstanding): كم يوم يبقى المخزون قبل البيع؟ (الأقل أفضل).
- DSO (Days Sales Outstanding): كم يوم تستغرق لتحصيل مستحقاتك؟ (الأقل أفضل).
- DPO (Days Payable Outstanding): كم يوم تمهل قبل دفع الموردين؟ (الأعلى أفضل، ضمن حدود العلاقة الجيدة).
دورة تحويل نقدي سالبة أو منخفضة جدًا تعني أن المنشأة تمول عملياتها ذاتيًا بكفاءة عالية. دورة موجبة وطويلة تعني أن المنشأة تحتاج تمويلًا خارجيًا (قروض، تسهيلات) لسد الفجوة، مما يزيد تكلفة رأس المال ومخاطر السيولة النقدية.
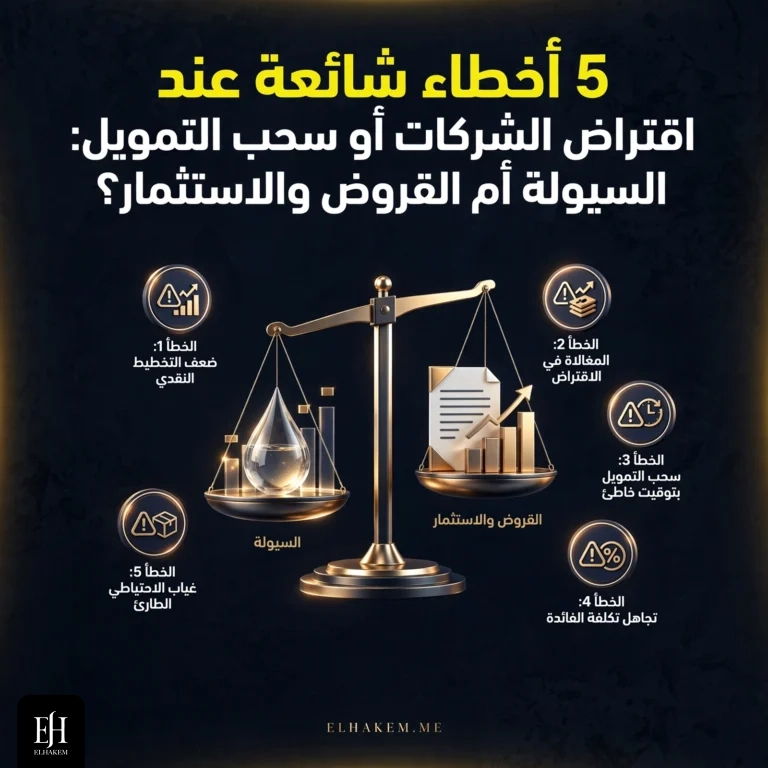
أخطاء شائعة تستنزف السيولة النقدية في الشركات الناشئة
- الخلط بين الإيراد والتحصيل: الاحتفال بإصدار الفاتورة عوضًا عن وصول المبلغ للبنك.
- التوسع السريع غير الممول: فتح فروع أو زيادة مخزون بقروض قصيرة الأجل لسداد التزامات طويلة الأجل (Mismatch).
- إهمال خصومات الدفع المبكر: عدم استغلال خصم 2% للسداد خلال 10 أيام (2/10 Net 30) يعادل تكلفة تمويل سنوية تتجاوز 36%.
- غياب الموازنة النقدية (Cash Budget): العمل دون توقعات تدفقات نقدية شهرية/أسبوعية يجعل الإدارة تتفاجأ بالعجز.
- سداد الديون طويلة الأجل من التدفقات التشغيلية: استنزاف السيولة التشغيلية في سداد أصل القروض بدلاً من إعادة استثمارها في الدورة التشغيلية.
خطوات عملية لتحسين إدارة رأس المال العامل
للتحول من فخ الأرباح الورقية إلى واقع السيولة النقدية القوية، نفذ الخطوات التالية فورًا:
- بناء موازنة نقدية متجددة (Rolling Cash Forecast): توقع التدفقات الداخلة والخارجة لـ 13 أسبوعًا قادمًا، وراجعها أسبوعيًا. هذا يكشف فجوات السيولة قبل حدوثها بوقت كافٍ.
- إعادة هندسة سياسة الائتمان والتحصيل: صنف العملاء (أ، ب، ج) حسب تاريخ السداد وحجم التعامل. امنح شروطًا ميسرة فقط للصنف (أ)، واطلب دفعًا مقدمًا أو خطاب ضمان للصنف (ج). أوكل مهمة التحصيل لفريق متخصص مستقل عن المبيعات.
- تحسين دوران المخزون: حدد الأصناف الراكدة (Slow-moving) وصفها أو بعها بخصم لاسترداد النقد. ركز الشراء على الأصناف ذات الدوران السريع والهامش العالي.
- التفاوض الاستراتيجي مع الموردين: انتقل من علاقة “مشترٍ-بائع” إلى “شراكة”. اطلب فترات سداد 60-90 يومًا مقابل عقود توريد طويلة الأجل أو كميات مضمونة، مع الحفاظ على خصم الدفع المبكر كخيار مرن.
- أتمتة العمليات المالية: استخدم أنظمة ERP لربط المبيعات بالمخزون بالحسابات، مما يلغي الأخطاء اليدوية ويسرع دورة الفوترة والتحصيل.
- إنشاء صندوق طوارئ نقدي: خصص 10-15% من الأرباح النقدية الفعلية (وليس المحاسبية) كاحتياطي سيولة لأزمات غير متوقعة.
الخلاصة: الربح رأي والنقد حقيقة
في نهاية المطاف، المنشأة لا تفلس لأنها غير رابحة، بل لأنها نفدت السيولة النقدية. الأرباح الورقية ترضي الغرور وتجذب المستثمرين نظريًا، لكن السيولة هي التي تدفع الرواتب، وتشتري الخامات، وتبقي الأبواب مفتوحة. ابدأ اليوم بحساب دورة التحويل النقدي (CCC) لمنشأتك، واجعل تقليصها هدفًا استراتيجيًا رئيسيًا للمدير المالي وفريق العمليات. الخطوة العملية الأولى: اطلب تقرير أعمار الديون (Aging Report) الآن، وتواصل شخصيًا مع أكبر 5 مدينين متجاوزين لفترة السداد المتفق عليها. النقد الحقيقي يبدأ من هناك.
متنقريش على النظرية — جرب الأداة المجانية اللي تطبق اللي قريته على أرقامك أنت، نتيجة فورية في دقائق.
جرب الأداة مجاناً ←
قرار عالق ومحتار تبدأ منين؟
جرب بوصلة القرار — أسئلة قصيرة وتقرير جاهزية فوري لقرارك (أول تعيين، توسع، استمرار أو إطلاق منتج).
افحص قرارك الآن
💬 شاركنا رأيك